 Derek Calderón
Un crédito ya no espera siete días a que alguien llame.
Un sitio público y un sistema interno de evaluación de crédito. El expediente vive en un solo lugar, el sistema hace las cuentas, la IA resume con la fuente a la vista y el Consejo vota desde el teléfono.
Tres miembros del Consejo votan desde el teléfono, de la bandeja al acta. Toca un paso para ir a ese momento.
El costo no era el papel. Era la espera.
Cada solicitud de crédito se armaba entre WhatsApp, Excel y papel. Un expediente llegaba a unas 37 páginas, y el resumen y la evaluación financiera se hacían a mano.
Para decidir, el Consejo no tenía una vista única del caso. Una solicitud de Q150,000 pasó siete días sin moverse, hasta que la Jefatura llamó a cada miembro, uno por uno.
Mientras tanto, quien pidió el crédito esperaba. Y cuando por fin se decidía, no quedaba un registro claro de quién votó qué y por qué.
La IA ayuda a leer. Las personas deciden.
Antes
- El expediente repartido entre WhatsApp, Excel y papel.
- Cuota y capacidad de pago calculadas a mano en una hoja.
- El Consejo votaba por llamada, sin ver todo el caso.
- Sin registro de quién aprobó ni con qué razones.
Ahora
- Un expediente con su lista de requisitos, que avisa qué falta.
- El sistema calcula cuota y capacidad, siempre igual y verificable.
- Cada miembro ve el caso y vota desde su teléfono.
- Al cerrar se genera el acta, con cada voto y sus motivos.
Del sitio web al acta, sin perder el hilo.
Llega
La persona simula su cuota en el sitio y deja su solicitud.
Se arma
El asesor completa el expediente con la lista de requisitos.
Se calcula
El sistema saca cuota, capacidad de pago y cobertura.
Se revisa
La IA resume el expediente y cita de dónde sale cada dato.
Se decide
Firman las personas que corresponden y queda el acta.
Cada quien ve lo que necesita para hacer su parte.
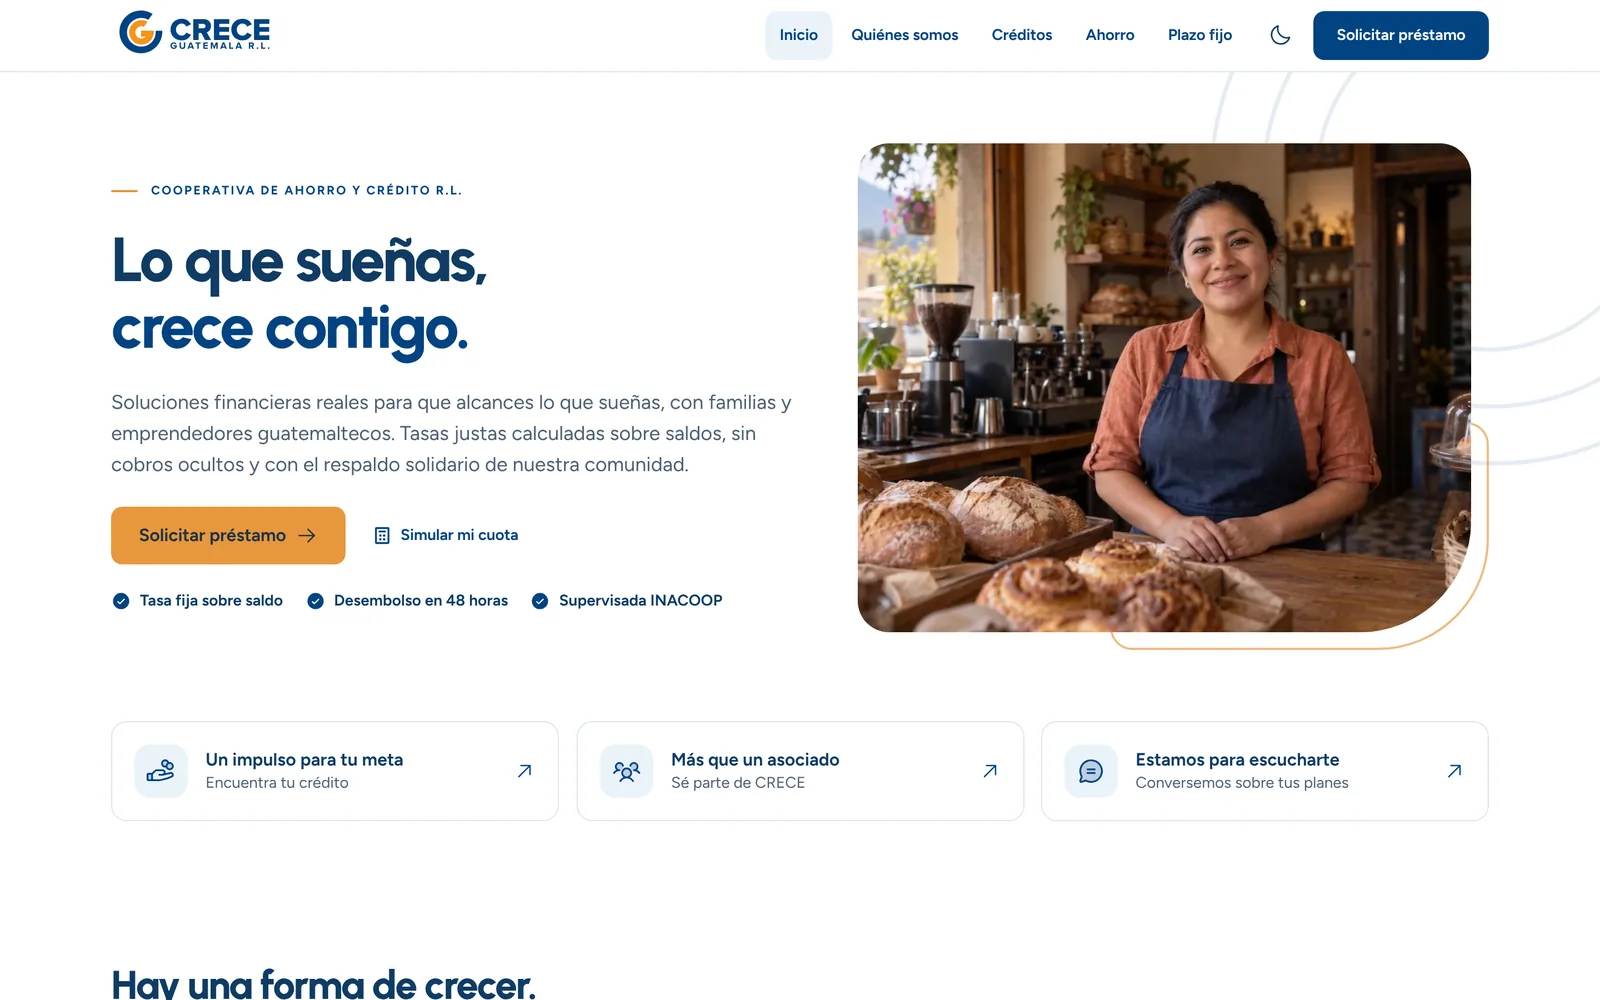
Empieza en el sitio, con números claros.
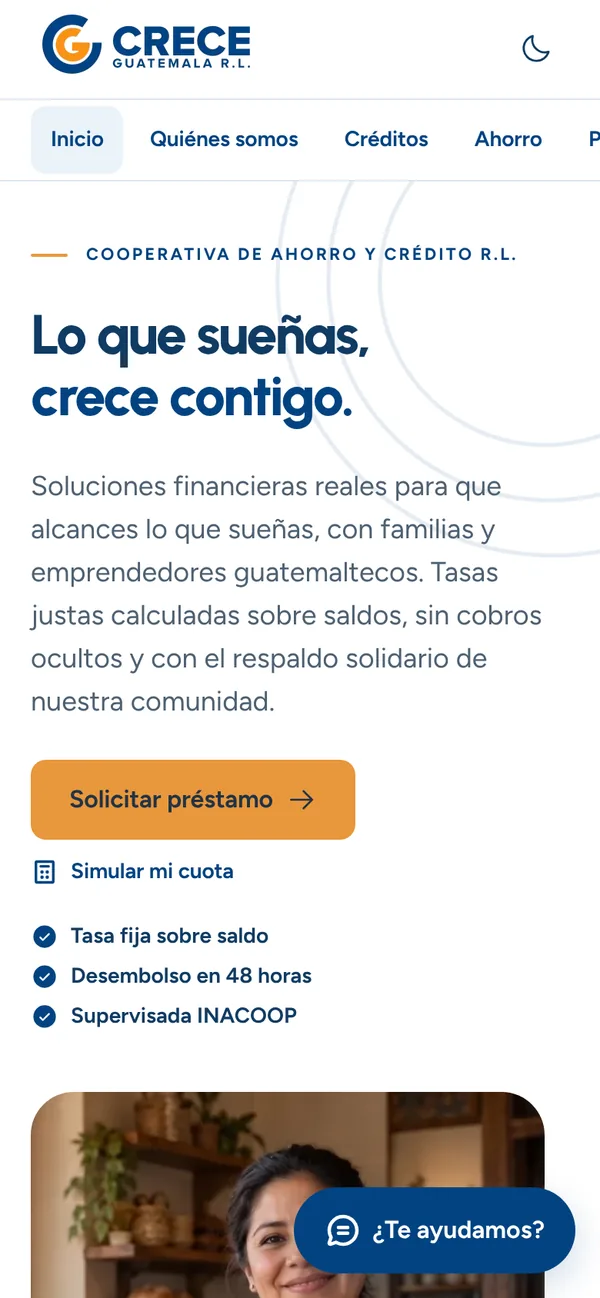
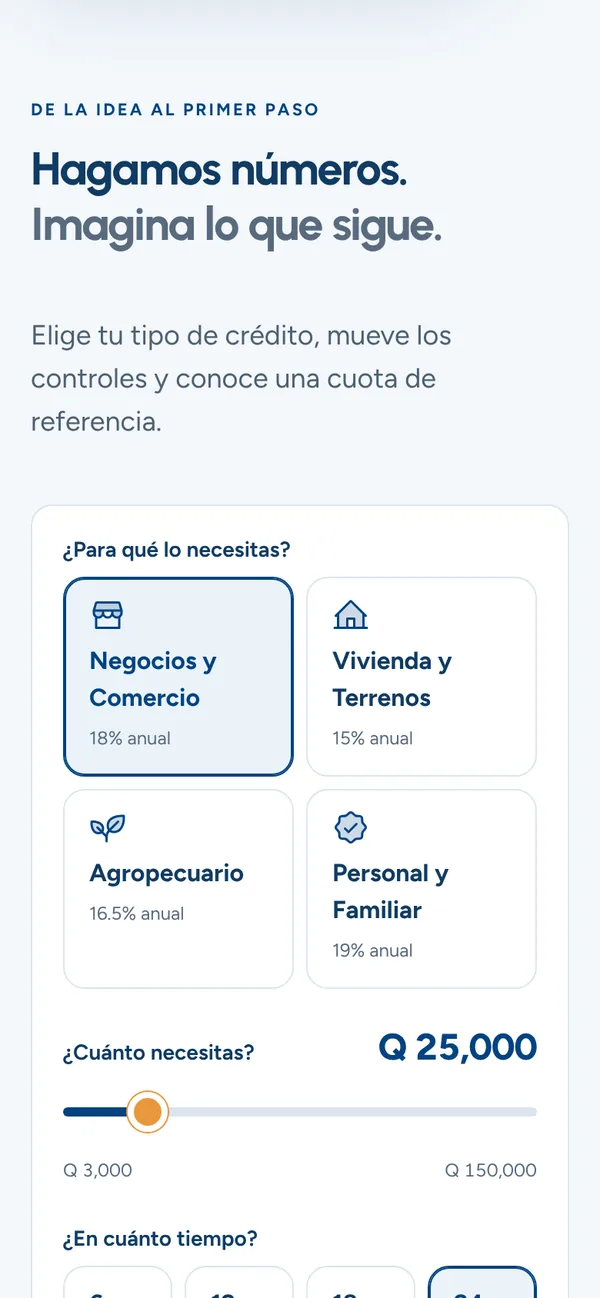
El sitio está publicado encreceguatemala.com. Tiene un simulador de cuota y un formulario corto. La solicitud llega directo a la bandeja del asesor, sin que nadie la vuelva a escribir. El contenido del sitio lo actualiza la propia cooperativa.
Arma el expediente con una lista que no deja huecos.
Cada tipo de crédito tiene sus requisitos. El asesor registra a la persona, abre la solicitud, sube los documentos y llena la evaluación. El sistema le dice qué falta antes de enviarlo a revisión.
Un expediente de Q150,000, del registro de la persona hasta el envío a revisión. Toca un paso para ir a ese momento.
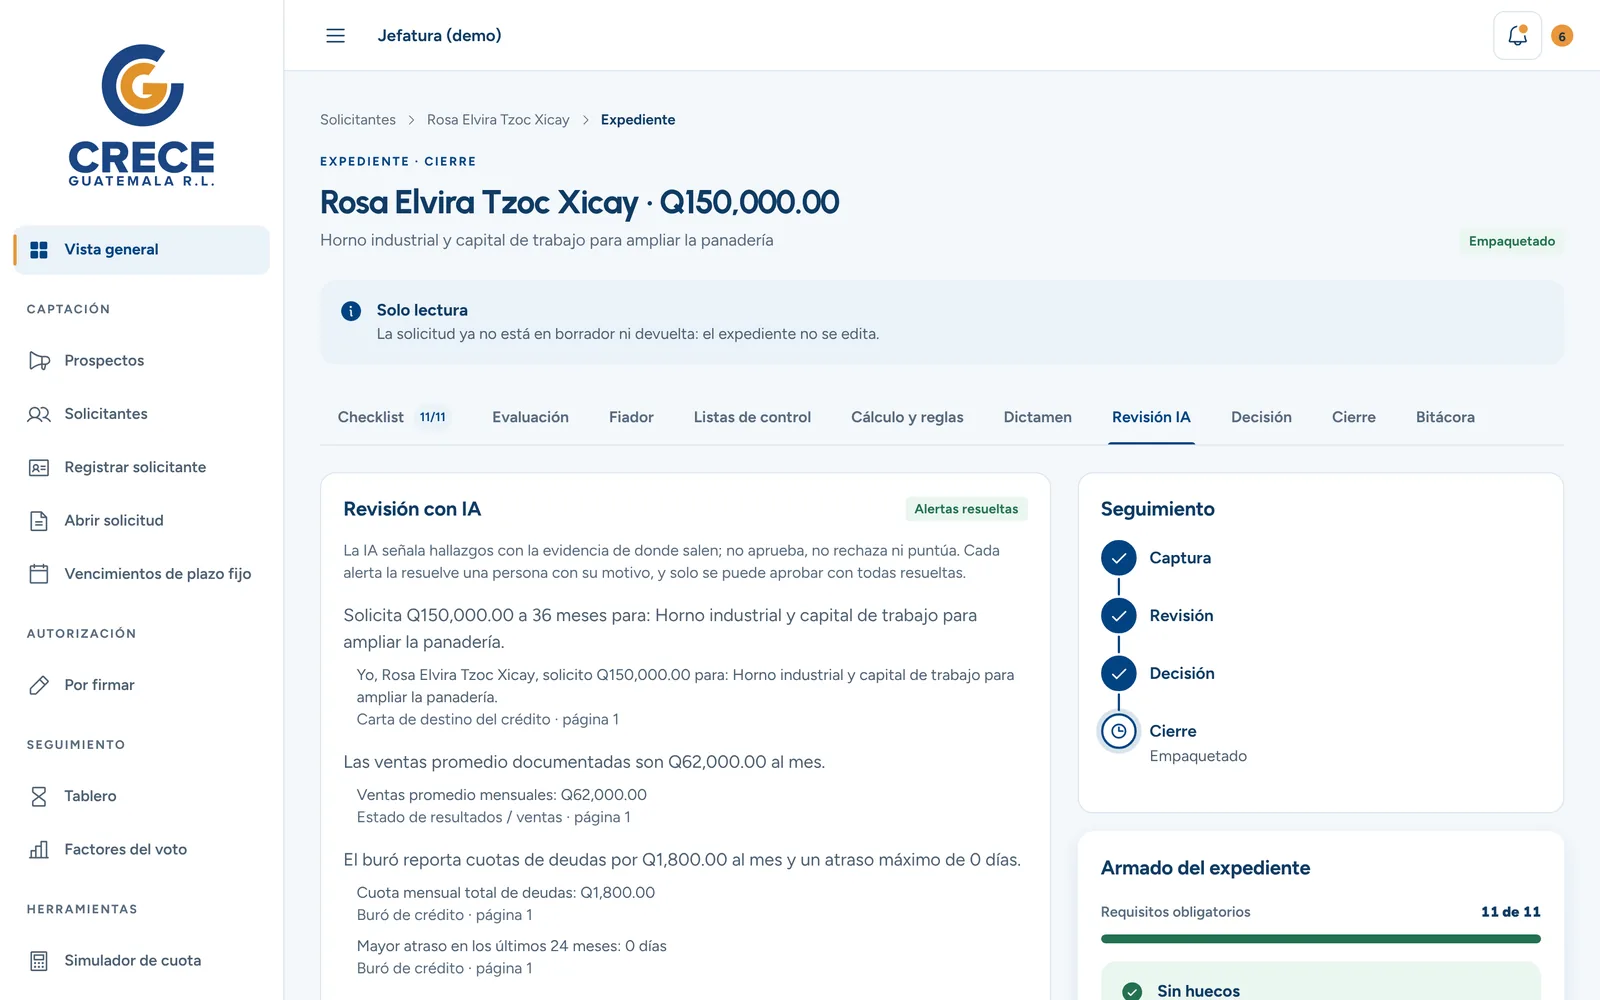
Un resumen donde cada dato dice de qué página salió.
La IA lee el expediente completo y redacta un informe. Cada afirmación lleva su cita al documento y a la página. Si encuentra algo que no cuadra, levanta una alerta que una persona debe resolver antes de aprobar.
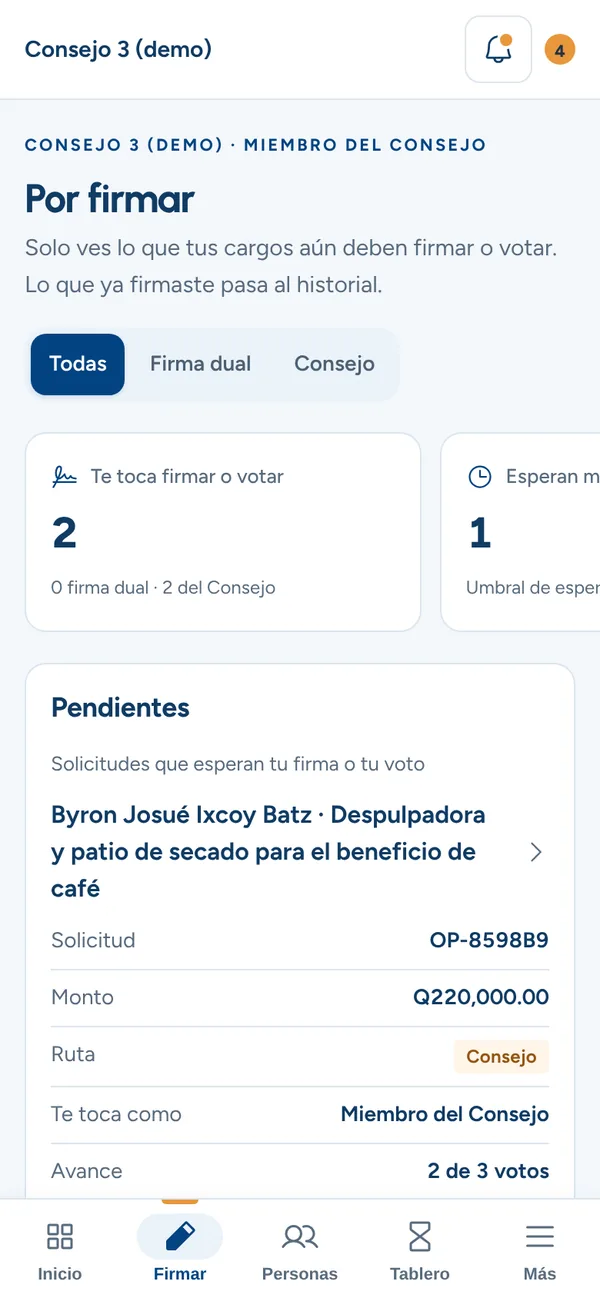
Vota con el caso completo, también desde el teléfono.
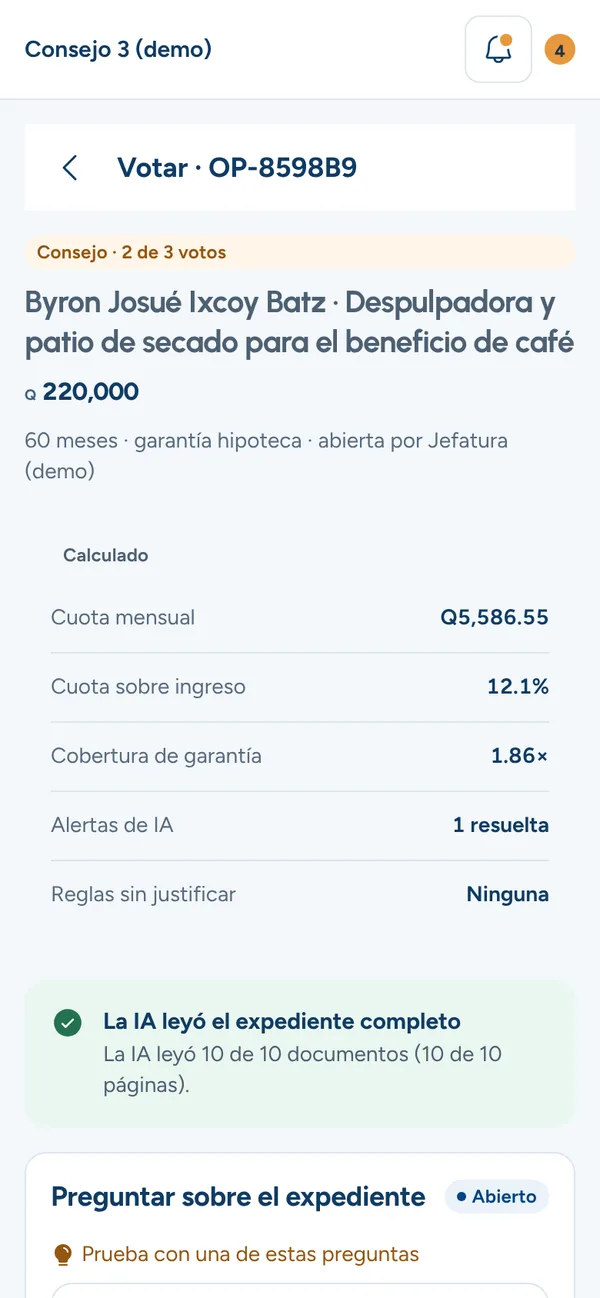
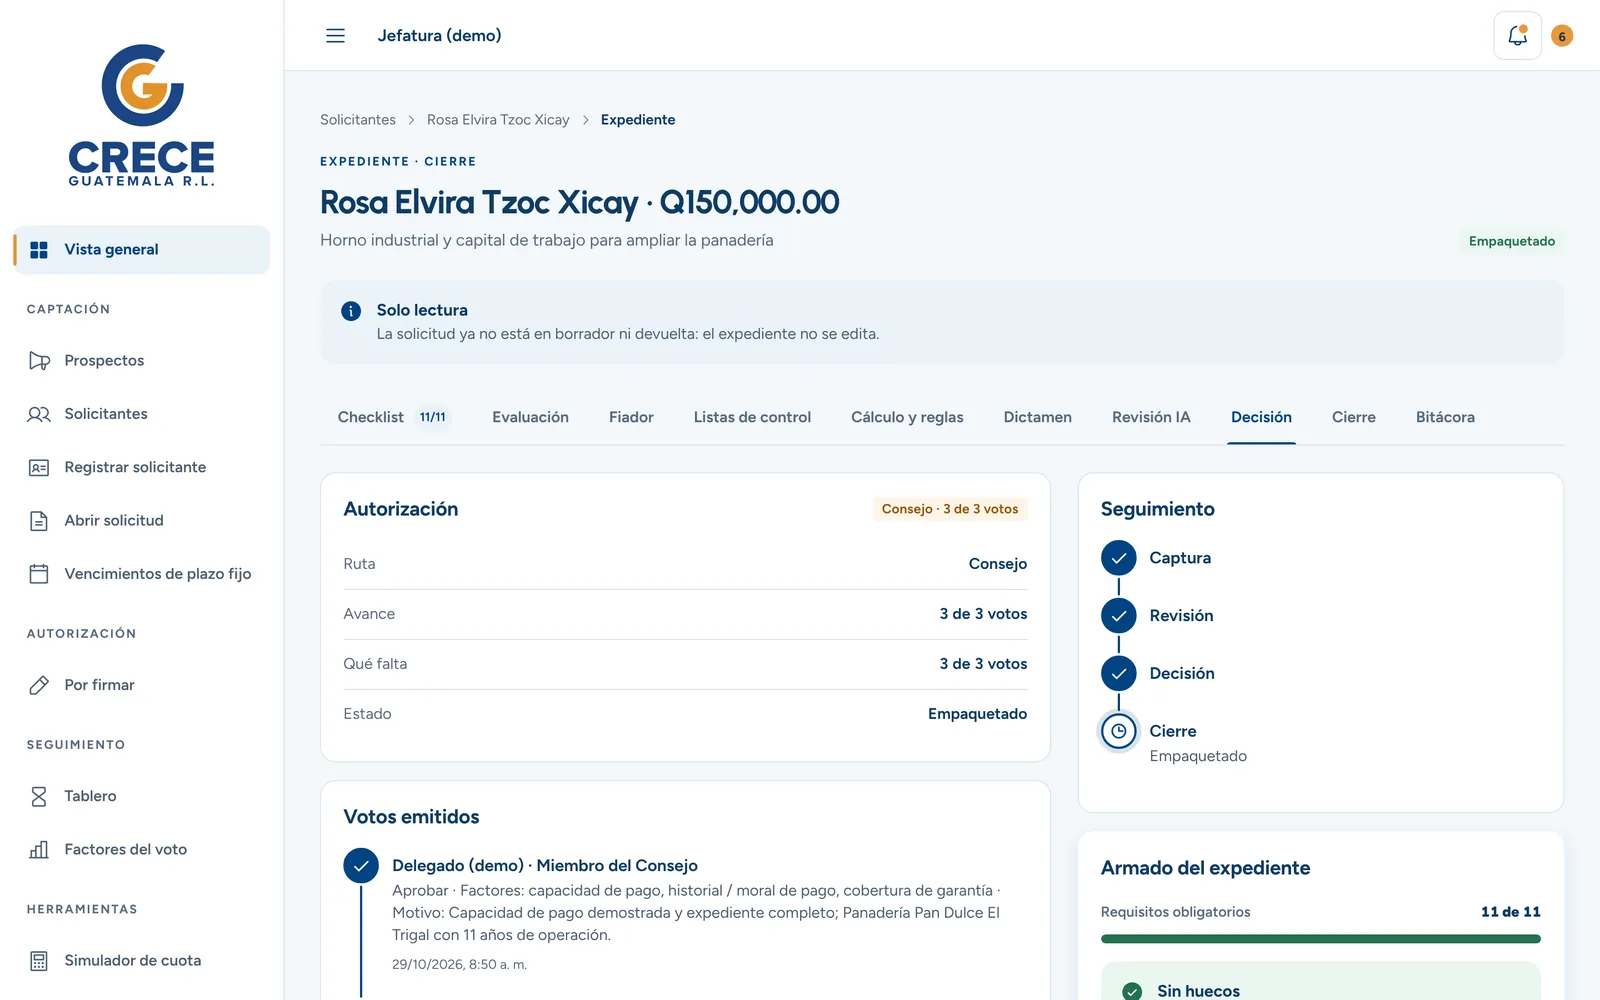
El monto decide quién firma. Cada voto deja escrito qué pesó y por qué, y el sistema hace cumplir las reglas de la cooperativa.
- 01
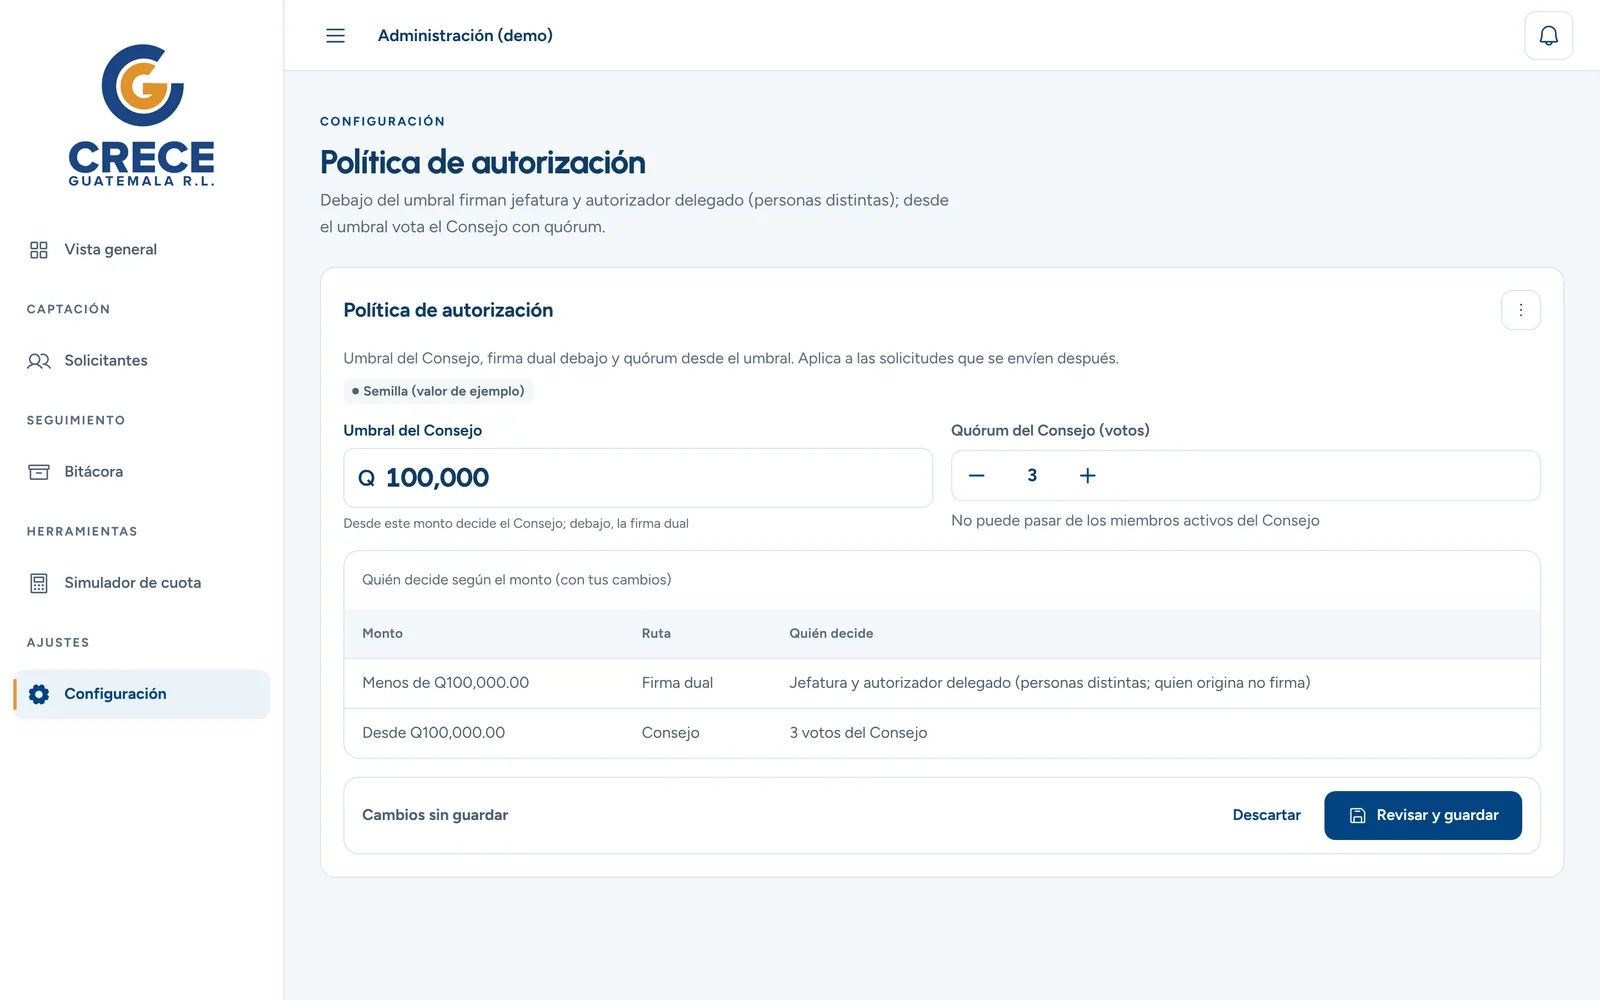
Bajo Q100,000 firman la Jefatura y un autorizador delegado. Desde Q100,000 vota el Consejo: 3 de 3.
- 02
Cada miembro elige aprobar, aprobar con cambios, devolver o rechazar. Con cambios pide monto o plazo nuevo y el sistema recalcula.
- 03
Marca los factores que pesaron y deja su motivo. Para devolver o rechazar, el motivo es obligatorio.
- 04
Quien armó el caso no vota, cada persona cuenta una sola vez aunque tenga dos cargos, y no se aprueba con alertas de IA sin resolver.
El acta se escribe sola.
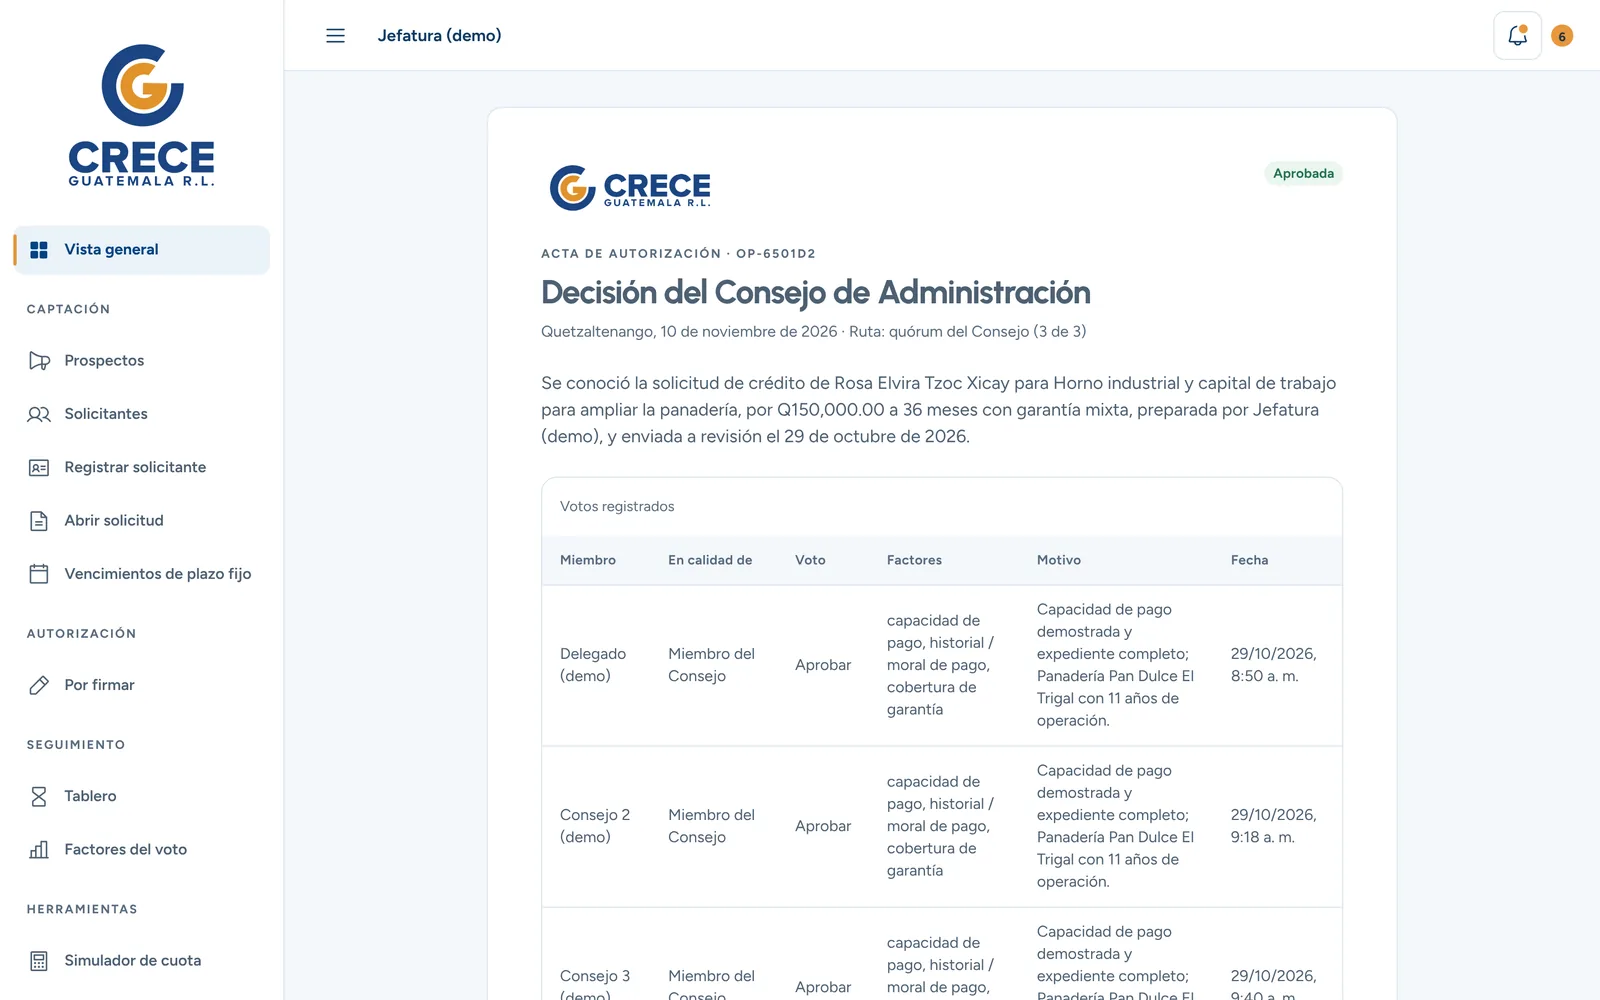
Con el último voto, el sistema genera el acta: quién votó, en calidad de qué, con qué motivos y cuándo. Todo lo que pasó con el expediente queda en una bitácora que no se puede editar.
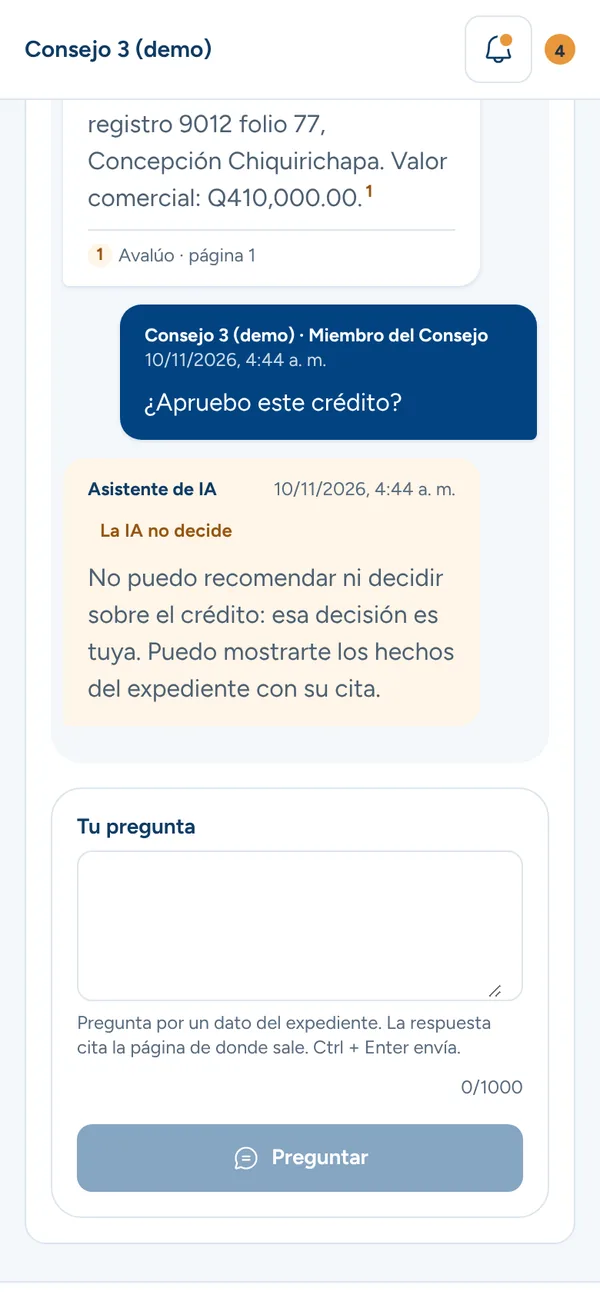
Responde solo con lo que está en el expediente.
El motor usa RAG: antes de responder, busca en el expediente los fragmentos que hacen falta, y el modelo solo puede afirmar lo que está en ellos. Por eso cada respuesta lleva su página.
- 01Lee. El OCR saca el texto de cada página de los PDF y las fotos.
- 02Protege. Nombres y documentos de identidad se cambian por códigos.
- 03Busca. El expediente se indexa por significado y por palabras.
- 04Responde con cita. Lo que no coincide con el documento se descarta.
Mistral
OCRConvierte los documentos en texto, página por página. Es el único servicio que ve el original.
Gemini
Flash y embeddingsRedacta el informe, responde el chat y genera los vectores para buscar en el expediente.
Claude
Proveedor alterno · en preparaciónEl modelo de texto se cambia por configuración, sin tocar el motor, para comparar calidad y costo.
Cloudflare
Workers y R2Publica el sitio de la cooperativa y es el almacén previsto para los documentos del expediente.
En un crédito, la confianza vale más que la velocidad.
La IA no aprueba, no rechaza y no pone nota.
Decidir un crédito es responsabilidad del Consejo. El sistema descarta cualquier respuesta de la IA que suene a veredicto, así que la herramienta nunca se sale de su papel.
Las cuentas no las hace la IA.
Cuota, capacidad de pago y cobertura se calculan con reglas fijas. Con los mismos datos siempre sale el mismo número, y cualquiera puede comprobarlo.
Sin fuente, no se muestra.
Cada cita se compara contra el texto real del documento. Si no coincide, esa afirmación se descarta. Nadie firma sobre un dato inventado.
La regla de firmas no se puede saltar.
Bajo Q100,000 firman dos personas distintas. Desde Q100,000 vota el Consejo completo. Quien armó el caso no firma su propio caso, y no se aprueba con alertas sin resolver.
Si la política cambia, no hay que reprogramar.
Los montos y quién firma son configuración. La cooperativa puede ajustarlos, y cada cambio queda registrado.
Los datos personales se protegen antes de llegar a la IA.
Nombres y documentos de identidad se reemplazan por códigos antes de enviar texto a un proveedor externo. Es información financiera de personas reales.
Lo que ve la Jefatura.
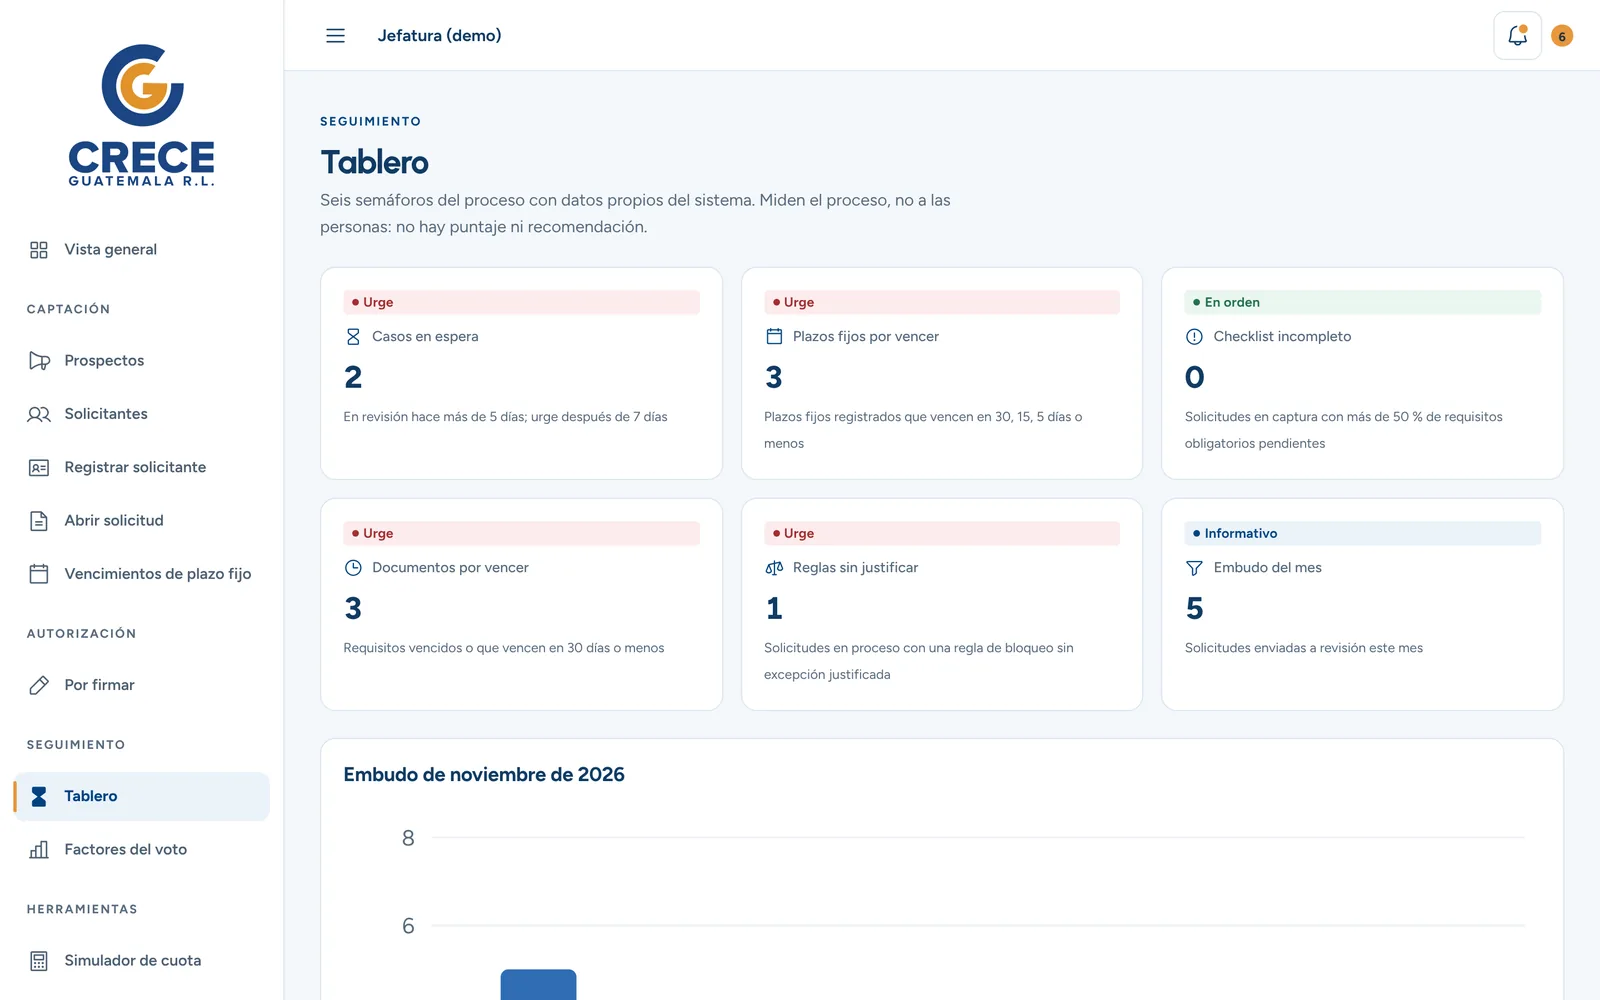
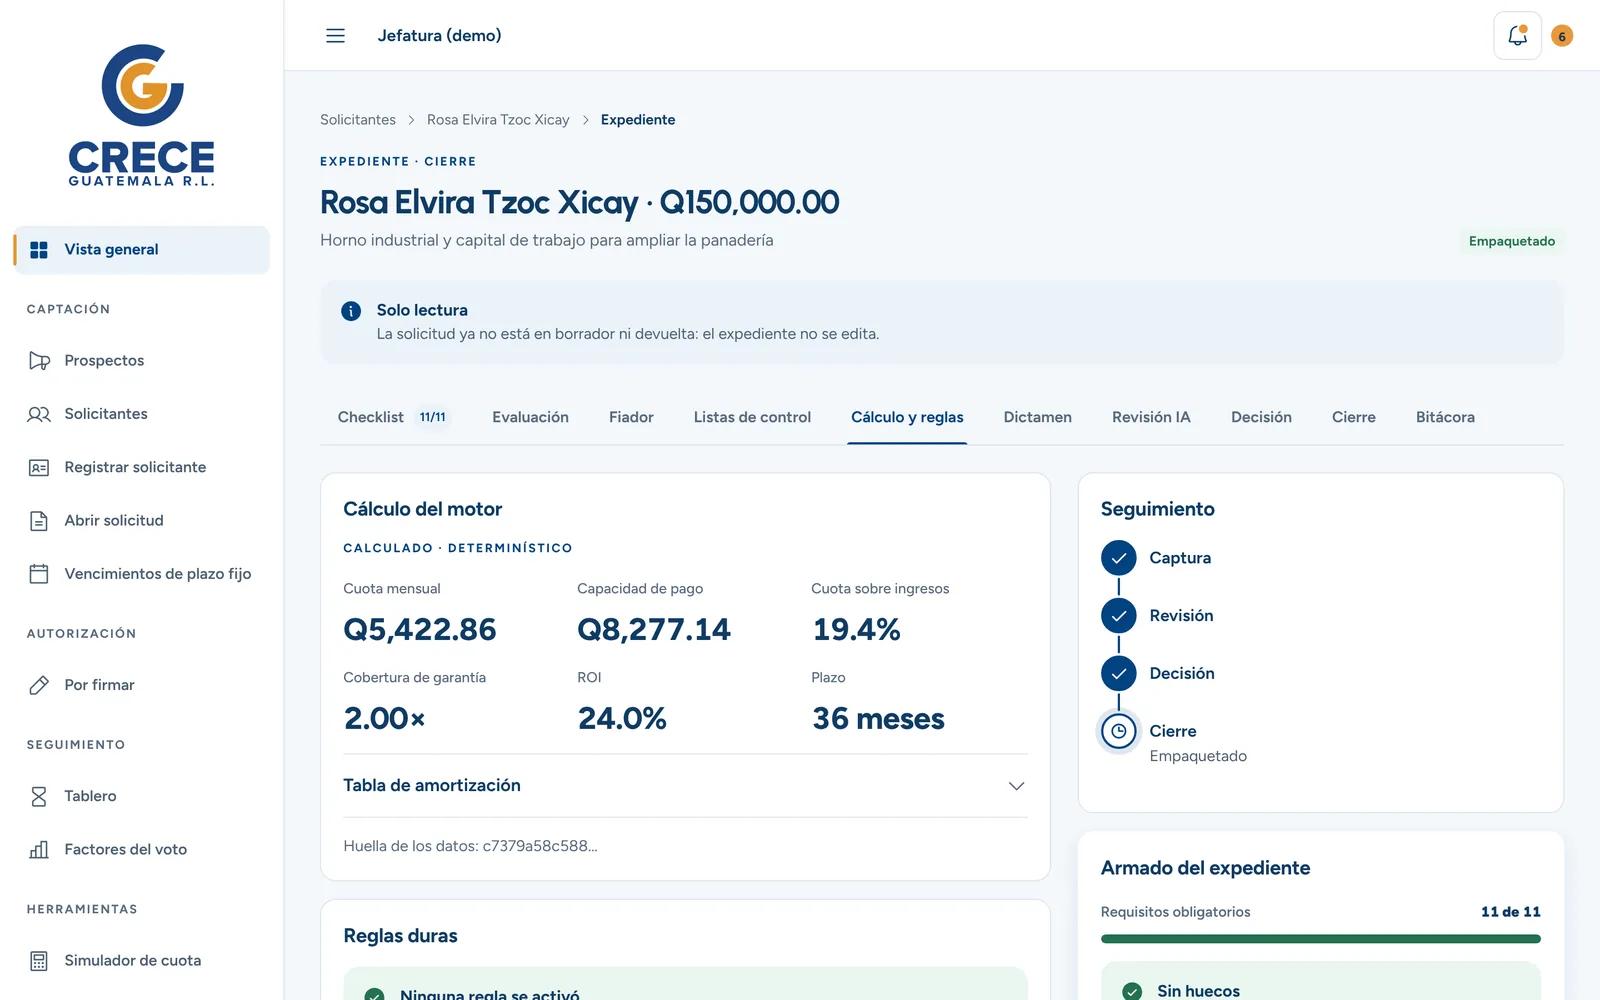
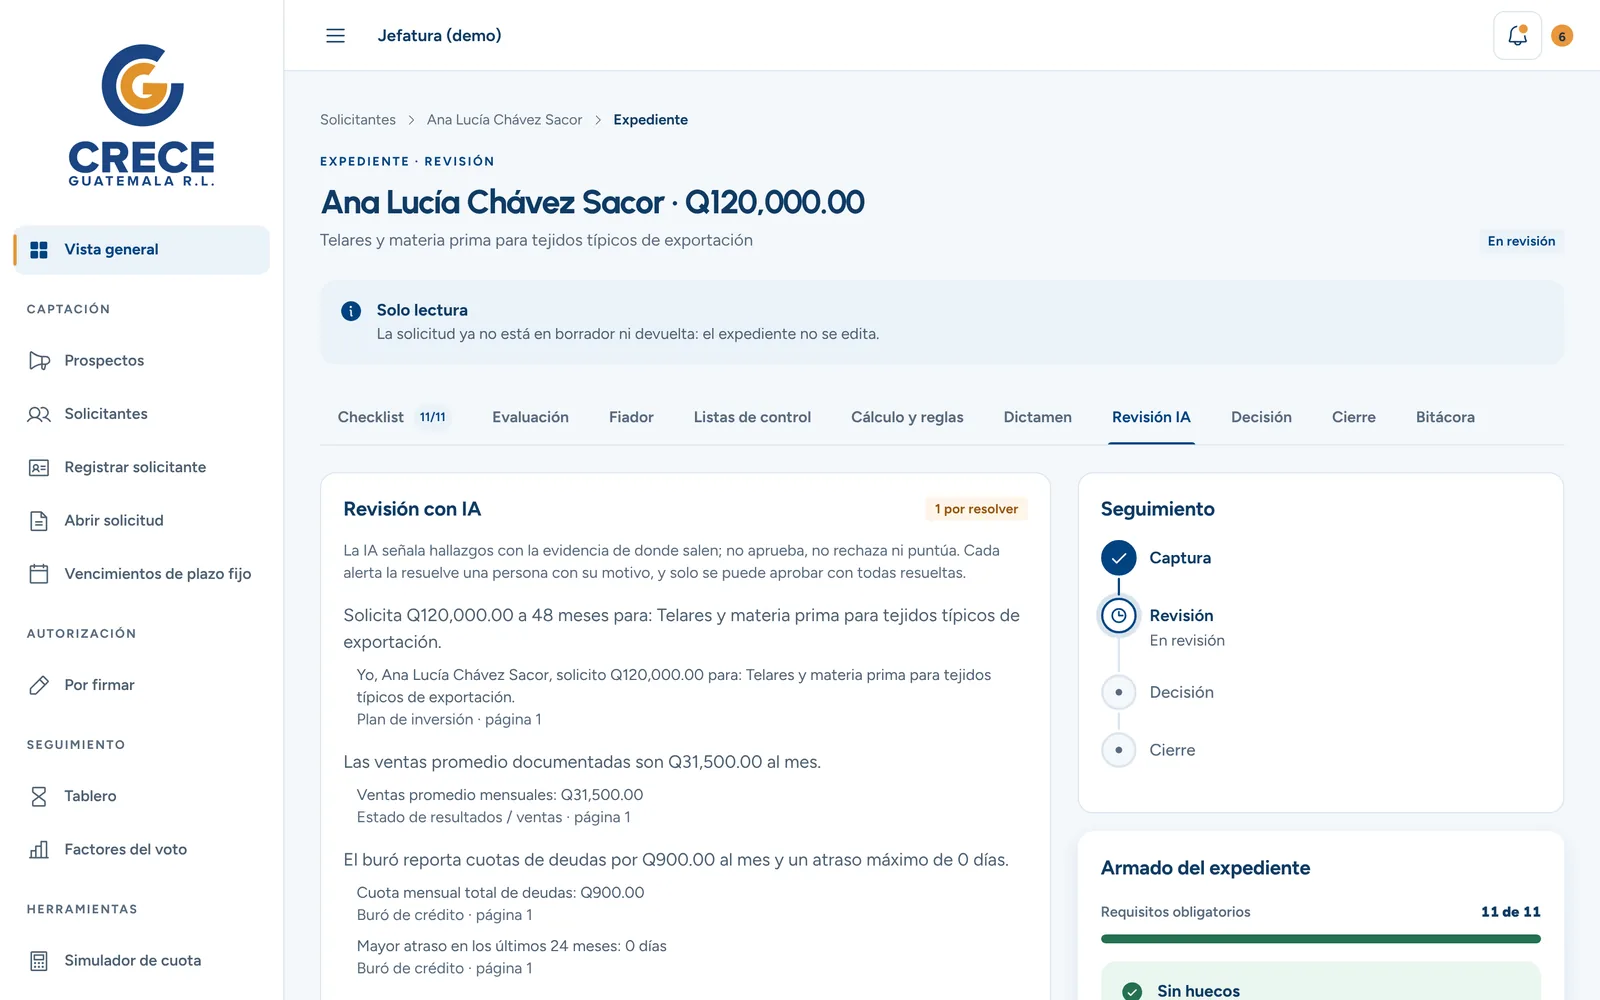
Fue un trabajo en equipo de cinco personas: yo llevé la arquitectura del sistema y el motor de IA. Las capturas y los videos usan datos de demostración: las personas, montos y documentos son ficticios, y las respuestas de la IA que se ven son ejemplos preparados.
 →